Digital Transformation
Transformasi Digital Perbankan: Ekspektasi Nasabah dan Cara Memodernisasi Aplikasi Bank
- Terbit
- Waktu Baca
- 5 menit
- Topik
- Digital Transformation
Nasabah kini berharap bisa membuka rekening dalam hitungan menit, mengirim uang dengan beberapa ketukan, dan mengajukan pinjaman tanpa tumpukan dokumen. Nasabah korporasi menginginkan pembayaran dan likuiditas yang terkelola dari satu tempat.
Artikel ini membahas ekspektasi tersebut, cara bank memodernisasi aplikasi di atas core banking yang sudah ada, dan pelajaran dari proyek e-KYC, corporate banking, otomasi pinjaman, serta operasional 24×7.
Ekspektasi nasabah telah berubah
Nasabah hari ini membandingkan aplikasi bank Anda bukan hanya dengan aplikasi bank lain, tetapi dengan aplikasi apa pun yang mereka pakai setiap hari: belanja online, transportasi, atau dompet digital. Jika membeli barang cukup beberapa ketukan, mereka bertanya mengapa membuka rekening atau mengirim uang harus lebih rumit.
Bagi tim produk, digital, dan TI di bank, ini berarti ukuran keberhasilan bergeser. Fitur yang lengkap tidak lagi cukup. Yang dinilai nasabah adalah seberapa cepat, jelas, dan andal sebuah proses dari awal sampai akhir.
Nasabah ritel
- Pembukaan rekening sepenuhnya digital. Nasabah ingin membuka rekening dari ponsel tanpa datang ke cabang, dengan verifikasi identitas yang berjalan otomatis.
- Transfer yang sederhana. Langkah sesedikit mungkin, dengan konfirmasi yang jelas sehingga nasabah yakin uangnya terkirim ke tujuan yang benar.
- Login yang cepat namun aman. Autentikasi yang tidak merepotkan, tanpa mengorbankan keamanan.
- Pembayaran yang terhubung. QRIS, dompet digital, dan tagihan dapat diakses dari satu aplikasi.
Nasabah korporasi
Ekspektasi nasabah korporasi lebih kompleks. Bendahara dan tim keuangan perusahaan membutuhkan kendali atas likuiditas, berbagai kanal pembayaran dalam satu tempat, serta proses persetujuan yang sesuai dengan struktur organisasi mereka. Mereka juga ingin layanan seperti pinjaman, valas, trade finance, dan payroll dapat diajukan dan dipantau secara digital, bukan lewat tumpukan dokumen dan kunjungan ke cabang.
Proses pinjaman
Di sisi kredit, nasabah ingin pengajuan yang jelas dan status yang bisa dipantau. Di dalam bank, analis, pemberi persetujuan, dan tim operasional membutuhkan satu alur kerja yang sama agar dokumen tidak berpindah-pindah lewat email dan spreadsheet.
Memodernisasi aplikasi di atas core banking
Banyak bank menghadapi dilema yang sama: core banking yang ada stabil dan menjadi sumber kebenaran data, tetapi aplikasi di atasnya terasa lambat untuk dikembangkan. Mengganti core sering kali bukan pilihan yang realistis dalam waktu dekat. Kabar baiknya, pengalaman nasabah sebagian besar ditentukan oleh lapisan aplikasi dan integrasi, bukan oleh core itu sendiri.
Pendekatan yang umum dan praktis adalah membangun aplikasi baru yang terhubung ke core dan ke layanan pendukung melalui API. Beberapa prinsip yang membantu:
- Pisahkan pengalaman pengguna dari sistem inti. Aplikasi web, mobile, dan tablet berkomunikasi dengan core melalui lapisan API. Dengan begitu, tampilan dan alur dapat diperbarui tanpa mengubah core.
- Gunakan layanan khusus untuk fungsi khusus. OCR dokumen identitas, liveness check, dan pemeriksaan AML dapat dihubungkan sebagai layanan terpisah melalui API, sehingga masing-masing dapat diganti atau ditingkatkan tanpa membongkar aplikasi.
- Mulai dari perjalanan nasabah yang paling sering dipakai. Pembukaan rekening, login, dan transfer biasanya memberi dampak terbesar pada persepsi nasabah. Perbaiki alur ini lebih dulu sebelum menambah fitur baru.
- Rancang untuk berbagai peran. Aplikasi internal, seperti sistem pinjaman, dipakai oleh banyak peran dengan kebutuhan berbeda. Hak akses dan tampilan harus menyesuaikan peran tersebut.
- Siapkan operasional sejak awal. Layanan digital berjalan 24 jam. Pemantauan sistem dan prosedur penanganan insiden perlu direncanakan bersamaan dengan pengembangan, bukan setelah aplikasi diluncurkan.
Prinsip implementasi yang kami pegang sederhana: sestandar mungkin, secepat mungkin, dan dengan biaya yang terjangkau. Semakin standar komponen dan pola integrasinya, semakin mudah aplikasi dipelihara dan dikembangkan oleh tim bank sendiri.
Pelajaran dari proyek nyata
Digital Center Indonesia telah menangani proyek digital untuk lebih dari 15 klien perbankan. Berikut empat contoh yang menggambarkan pendekatan di atas.
Onboarding e-KYC: KBstar Superapp untuk KB Bank
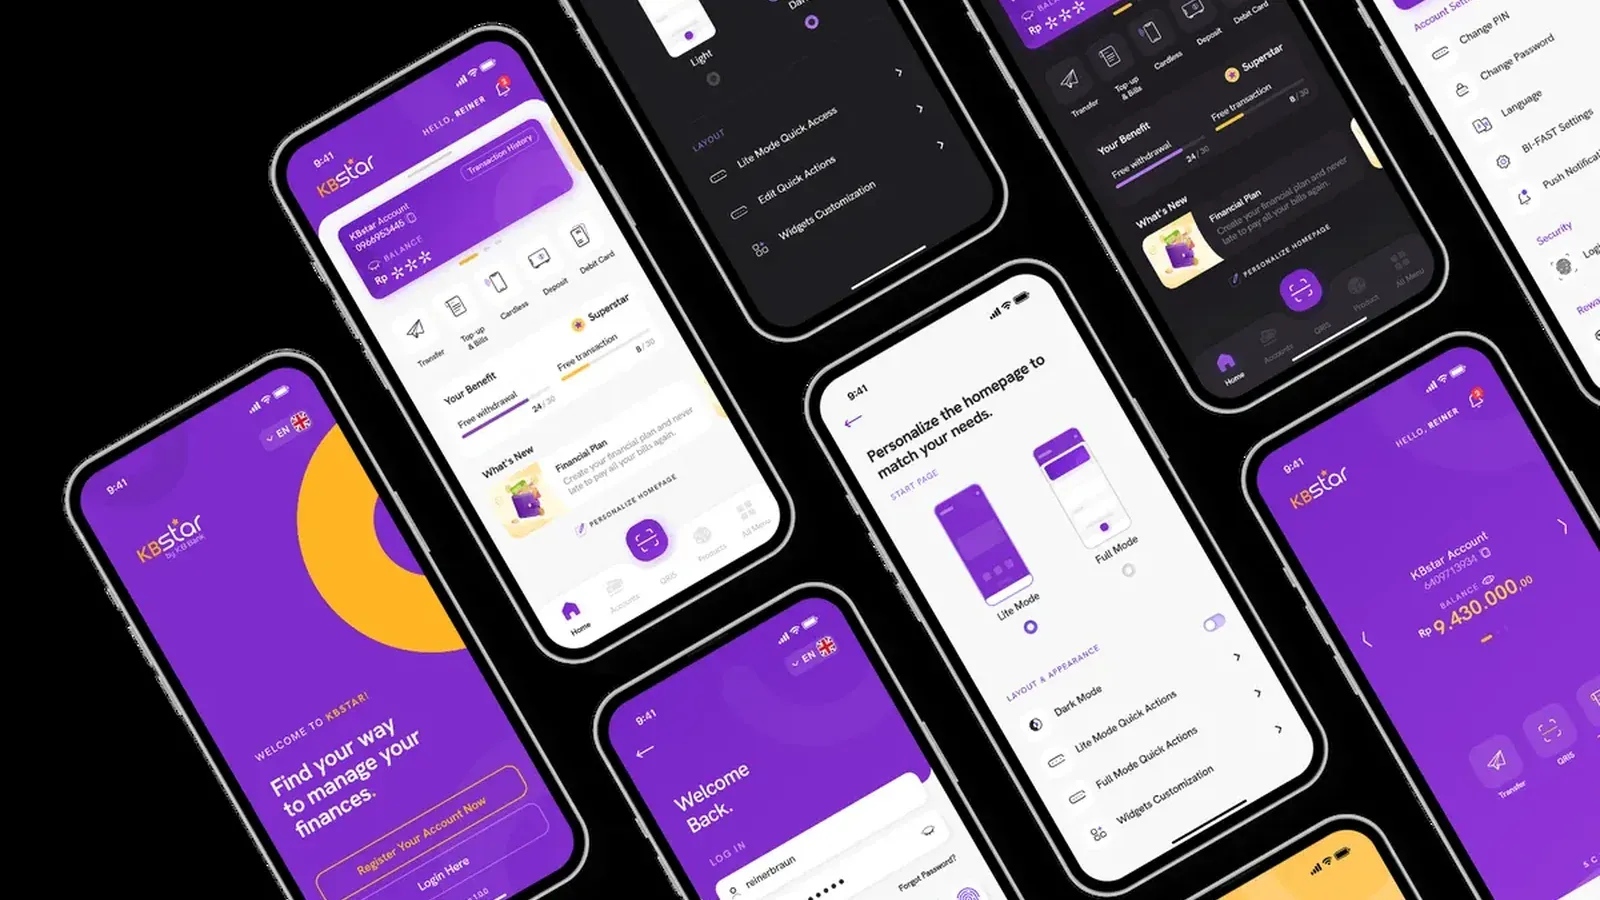
Dalam proyek KBstar Superapp (2021-2024), fokus utamanya adalah pembukaan rekening yang cepat. Onboarding berlangsung sekitar 7 menit sepenuhnya di dalam aplikasi, dibandingkan sekitar 15 menit pada aplikasi lama. Pembukaan rekening juga 53% lebih cepat dibandingkan rata-rata proses di bank lain.
Proses e-KYC menggabungkan OCR kartu identitas, liveness check, dan pemeriksaan AML. Aplikasi terhubung ke core bank dan ke layanan OCR, liveness, serta AML melalui API. Selain onboarding, alur harian juga dipangkas: transfer dalam 5 klik dan login dengan 1 klik.
Pelajarannya: kecepatan onboarding bukan hanya soal teknologi verifikasi, tetapi juga soal merancang ulang setiap langkah agar tidak ada yang berulang atau membingungkan.
Corporate banking: KBstarbiz untuk KB Bank
KBstarbiz Corporate Banking (2021-2024) adalah aplikasi web dan mobile untuk nasabah korporasi. Fiturnya mencakup multi-payment terintegrasi (e-wallet, paylater, QRIS, direct debit, dan virtual account), manajemen likuiditas (cash sweeping, cash spreading, dan sub-rekening), serta operasional cabang seperti pinjaman, valas dan trade, serta payroll.
Tujuannya adalah menyederhanakan dan mengamankan transaksi korporasi, sehingga produktivitas dan arus kas nasabah meningkat.
Pelajarannya: nasabah korporasi menghargai konsolidasi. Ketika pembayaran, likuiditas, dan layanan cabang tersedia dalam satu platform, tim keuangan mereka tidak perlu berpindah-pindah sistem.
Otomasi pinjaman: Maybank Octopus untuk Maybank Indonesia
Maybank Octopus (2021-2023) adalah sistem otomasi pinjaman yang terintegrasi penuh dan terdigitalisasi, yang menyederhanakan proses dari pengajuan hingga persetujuan. Aplikasi web yang intuitif ini melayani kebutuhan banyak peran, dengan satu sistem pengajuan untuk proposal kredit dan pencairan.
Pelajarannya: dalam proses kredit, satu alur kerja bersama lebih berharga daripada banyak alat terpisah. Ketika semua peran bekerja di sistem yang sama, status pengajuan menjadi jelas bagi semua pihak.
Operasional 24×7: Allo Bank
Setelah membangun data center baru, Allo Bank membutuhkan tim pemantauan. Digital Center menyediakan layanan managed services L1 24×7 yang memantau seluruh sistemnya.
Pelajarannya: transformasi digital tidak selesai saat aplikasi diluncurkan. Layanan yang berjalan sepanjang waktu membutuhkan pemantauan yang juga berjalan sepanjang waktu.
Pertanyaan untuk tim Anda
Sebelum memulai inisiatif berikutnya, ada baiknya tim produk, digital, dan TI menjawab beberapa pertanyaan ini bersama:
- Berapa langkah yang dibutuhkan nasabah untuk membuka rekening, dan langkah mana yang bisa dihilangkan?
- Apakah aplikasi Anda terhubung ke core melalui API yang terdokumentasi, atau melalui integrasi yang sulit diubah?
- Apakah nasabah korporasi Anda dapat mengelola pembayaran dan likuiditas dari satu tempat?
- Berapa banyak alat terpisah yang dipakai dalam proses pinjaman dari pengajuan sampai pencairan?
- Siapa yang memantau sistem Anda pada pukul tiga pagi?
Bagaimana Digital Center membantu
Digital Center Indonesia memiliki lima Digital Center di Jakarta, Surabaya, Bandung, Batam, dan Bali.
Melalui solusi Digital Transformation, kami mengembangkan aplikasi web, mobile, dan tablet untuk perbankan, termasuk integrasi sistem dan API dengan core serta layanan pendukung. Kapabilitas kami mencakup online dan mobile banking, pembayaran dan dompet digital, otomasi layanan nasabah, digital cash management, manajemen pinjaman dan kredit, serta manajemen treasury dan risiko. Kerja sama dapat disusun berdasarkan biaya proyek, milestone, dan pemeliharaan.
Melalui Digital Talent, kami menyediakan managed services 24×7 untuk menjaga sistem Anda tetap terpantau setelah aplikasi berjalan.
Jika Anda sedang merencanakan modernisasi aplikasi perbankan atau ingin mendiskusikan tantangan tertentu, hubungi kami di marketing@digitalcenter.id.